Klump, la pépite nigériane du paiement fractionné, ferme ses portes
Après cinq ans d'activité, la startup nigériane de buy-now-pay-later Klump met la clé sous la porte, plombée par des difficultés à lever des fonds et des intégrations bancaires à répétition.
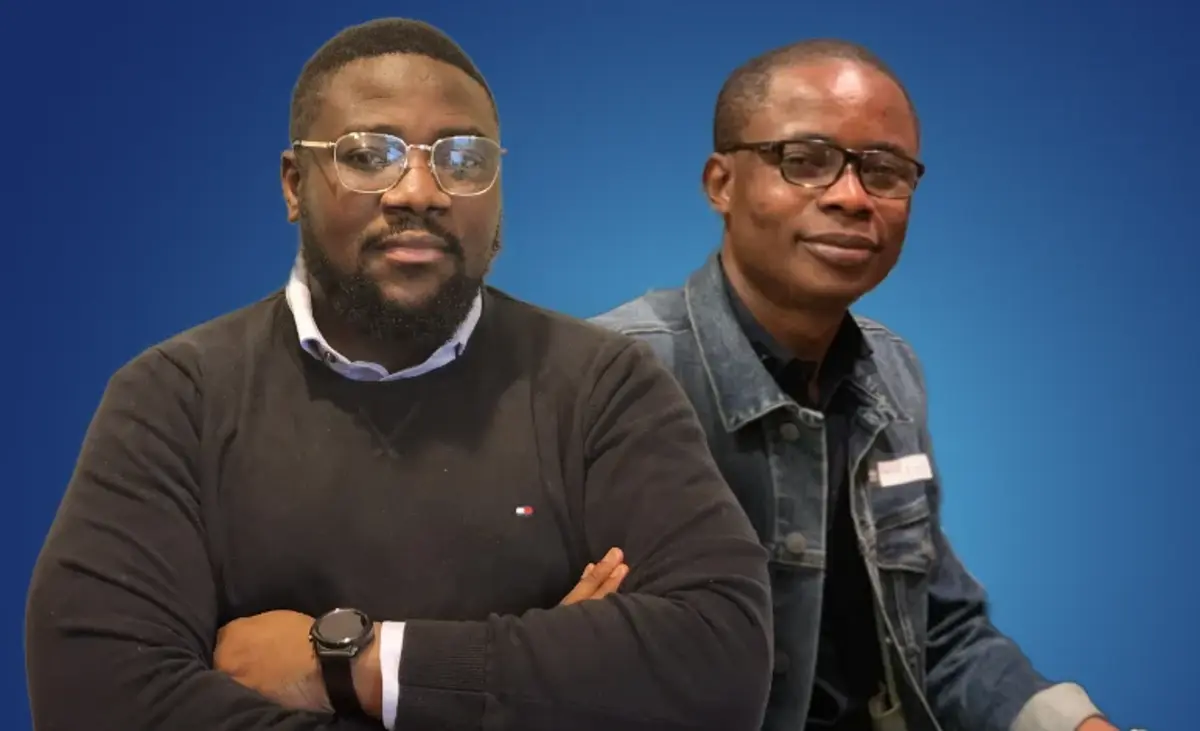
Klump ne fera pas de vieux os. Cinq ans après son lancement, la startup nigériane de paiement fractionné a annoncé sa fermeture. L'entreprise, qui permettait aux consommateurs d'étaler leurs achats en plusieurs fois, n'a pas réussi à surmonter les obstacles qui se sont accumulés sur sa route. En cause : des difficultés persistantes à lever des capitaux pour financer les prêts accordés à ses clients, mais aussi des délais d'intégration à répétition avec les institutions financières partenaires. Un cocktail fatal pour ce modèle économique gourmand en trésorerie.
Le buy-now-pay-later, ou BNPL, séduit pourtant les jeunes consommateurs nigérians, friands de solutions de paiement souples dans un contexte d'inflation galopante. Mais le secteur reste fragile. Les prêteurs doivent avancer l'argent aux commerçants tout en portant le risque de défaut des acheteurs. Sans accès à des lignes de crédit solides, difficile de tenir la cadence. Klump a tenté de s'imposer sur ce créneau, mais les restrictions imposées par les banques et les lenteurs administratives ont eu raison de sa trésorerie. La fin d'une aventure qui illustre les défis du financement de l'innovation au Nigeria.
Pour les acteurs du secteur, cette fermeture sonne comme un avertissement. Le marché nigérian du crédit à la consommation reste prometteur, mais il exige des fonds propres considérables et une capacité à naviguer dans un environnement réglementaire complexe. Les fintechs qui survivent sont souvent celles qui ont su diversifier leurs sources de financement ou s'appuyer sur des partenariats bancaires solides. Klump, elle, n'a pas trouvé la formule. Son retrait laisse un vide pour les utilisateurs, mais aussi une leçon pour les investisseurs : dans le BNPL, la croissance ne suffit pas, il faut des reins financiers.
La fermeture de Klump intervient dans un contexte où plusieurs startups nigérianes revoient leurs ambitions à la baisse. Les temps sont durs pour lever des fonds, et les fintechs qui dépendent de la dette pour prêter sont les premières touchées. Le modèle du paiement fractionné, séduisant sur le papier, reste un pari risqué dans une économie où l'accès au crédit est cher et où les taux de recouvrement peuvent être erratiques. Klump n'est pas la première à jeter l'éponge, et probablement pas la dernière.
Envoyez votre argent au Nigeria au meilleur taux
SendXOF est la plateforme numérique francophone spécialisée dans les transferts FCFA → Naira. Taux compétitif, transferts instantanés, disponible 7j/7 depuis le Sénégal, la Côte d'Ivoire, le Mali et le Burkina Faso.
Articles similaires
Nigeria : le coût du crédit freine l'industrialisation agricole
Le directeur général de Johnvents Group estime que les taux d'intérêt élevés empêchent les transformateurs agricoles de passer à l'échelle, alors que le pays exporte encore trop de matières premières brutes.

Le Nigeria freiné par ses écosystèmes industriels défaillants, selon Sterling Bank
Infrastructures lacunaires, pénurie de main-d'œuvre qualifiée et chaînes de valeur fragmentées : Sterling Bank pointe les goulets d'étranglement qui empêchent les entreprises nigérianes de passer à l'échelle.

Le Nigeria encaisse plus de devises de sa diaspora mais paie davantage sur ses investissements étrangers
Les transferts de la diaspora nigériane ont progressé au deuxième trimestre 2026, mais cette amélioration est en partie annulée par la hausse des paiements sur les investissements étrangers, selon les données officielles.