Crédit aux PME nigérianes : Moniepoint veut remplacer les garanties par l'analyse des flux
Le patron de Moniepoint plaide pour un modèle de scoring fondé sur les encaissements réels des entreprises, alors que le recours au crédit formel des adultes nigérians est passé de 6 % en 2023 à 10 % en 2026.
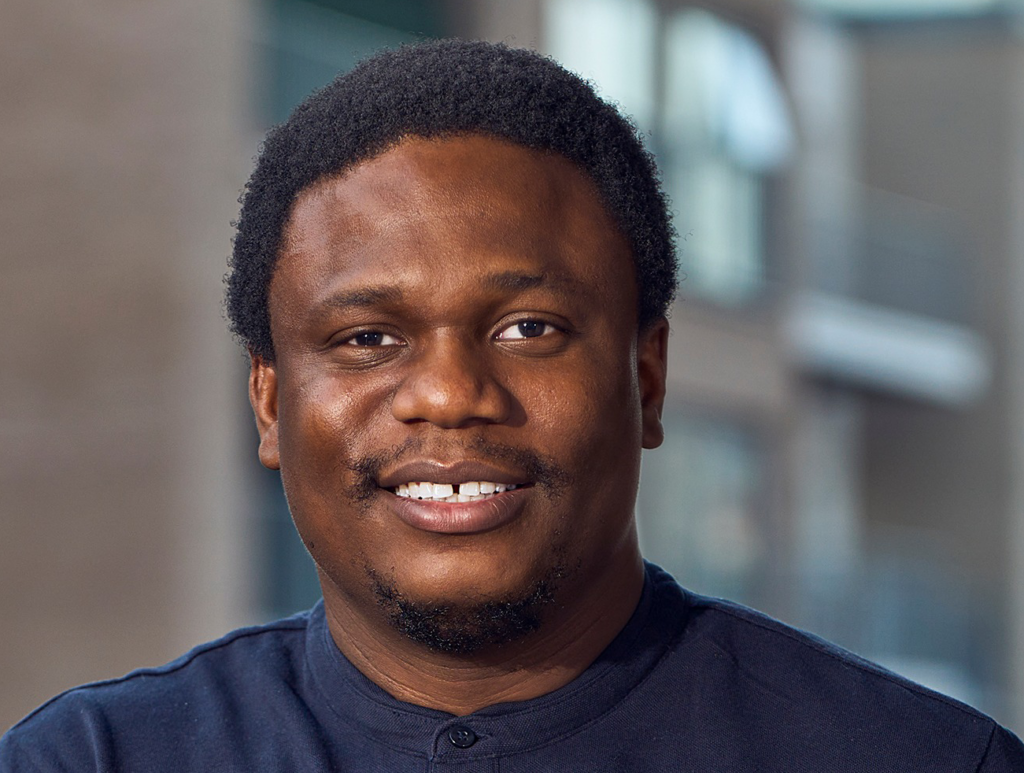
Tunde Olofin, directeur général de Moniepoint, pose une question simple aux banques nigérianes : pourquoi exiger d'un commerçant de Lagos ou d'un atelier d'Abuja des titres de propriété ou des cautions bancaires quand ses relevés d'encaissements racontent déjà son histoire ? Sa proposition tient en une phrase : prêter en fonction du cash-flow, pas des garanties. Autrement dit, regarder comment une entreprise gagne et déplace son argent avant de regarder ce qu'elle peut hypothéquer. Une approche qui bouscule des décennies de pratique bancaire locale.
Le contexte rend l'argument difficile à ignorer. Le taux d'accès au crédit formel chez les adultes nigérians est passé de 6 % en 2023 à 10 % en 2026. La progression est réelle, mais le point de départ était si bas qu'elle laisse des millions de petites entreprises en marge. Pour la plupart d'entre elles, le problème n'est pas l'absence d'activité : c'est l'incapacité à prouver cette activité dans les formats que les banques reconnaissent. Les flux de paiement numérique, eux, laissent une trace. Moniepoint, qui traite des volumes considérables de transactions pour les commerçants et les agents, s'appuie précisément sur ces données.
Le débat n'est pas propre au Nigeria. Partout en Afrique de l'Ouest, les institutions financières cherchent à intégrer les historiques de transactions mobiles dans leurs modèles de risque, faute de bureaux de crédit complets. La CBN a d'ailleurs poussé ces dernières années pour que les fintechs partagent leurs données avec le système bancaire. Pour la diaspora ouest-africaine qui finance des projets au pays, cette évolution change la donne sur la façon dont les bénéficiaires peuvent ensuite accéder à un crédit local.
Reste la question que personne n'élude : un scoring sur les flux fonctionne-t-il quand l'économie ralentit ? Un commerçant dont les ventes chutent de moitié verra son historique se dégrader au moment précis où il a le plus besoin de trésorerie. Les partisans du modèle répondent que les garanties classiques ne résistent pas mieux aux chocs : un bien immobilier saisi en pleine crise perd l'essentiel de sa valeur. Le vrai test viendra des taux de remboursement observés sur les portefeuilles déjà constitués selon cette méthode.
Envoyez votre argent au Nigeria au meilleur taux
SendXOF est la plateforme numérique francophone spécialisée dans les transferts FCFA → Naira. Taux compétitif, transferts instantanés, disponible 7j/7 depuis le Sénégal, la Côte d'Ivoire, le Mali et le Burkina Faso.
Articles similaires
Le NESG presse les États nigérians de prendre la main sur la croissance économique
À l'approche du 32e sommet économique nigérian, le NESG appelle les gouvernements des États à exploiter leurs atouts propres, à améliorer le climat des affaires et à créer des emplois.
Le Nigeria produit 1,821 million de barils de pétrole par jour, un plus haut depuis 2020
Le ministre du Pétrole Heineken Lokpobiri annonce une production de 1,821 million de barils par jour. La régulation assouplie et la reprise de l'amont expliquent cette hausse.
La Banque mondiale relève à 4,3 % la croissance de l'Afrique subsaharienne pour 2026
L'institution relève sa prévision de croissance régionale de 0,3 point pour 2026, à 4,3 %, contre 4,1 % attendus en 2025, dans sa mise à jour économique semestrielle.